FALSO que quienes ganan un salario de $3,1 millones tengan que declarar o pagar renta por la Ley de Rescate
La publicación confunde salario bruto con base gravable. Hacienda aclaró que los $3,1 millones son el valor después de deducciones, no el sueldo. La versión actual del artículo también lo distingue y señala que el proyecto no modifica los requisitos para declarar.
Aclaración: El FALSO corresponde al supuesto umbral salarial de $3,1 millones, no a toda la noticia ni a la posibilidad de que el proyecto aumente impuestos a algunos contribuyentes.
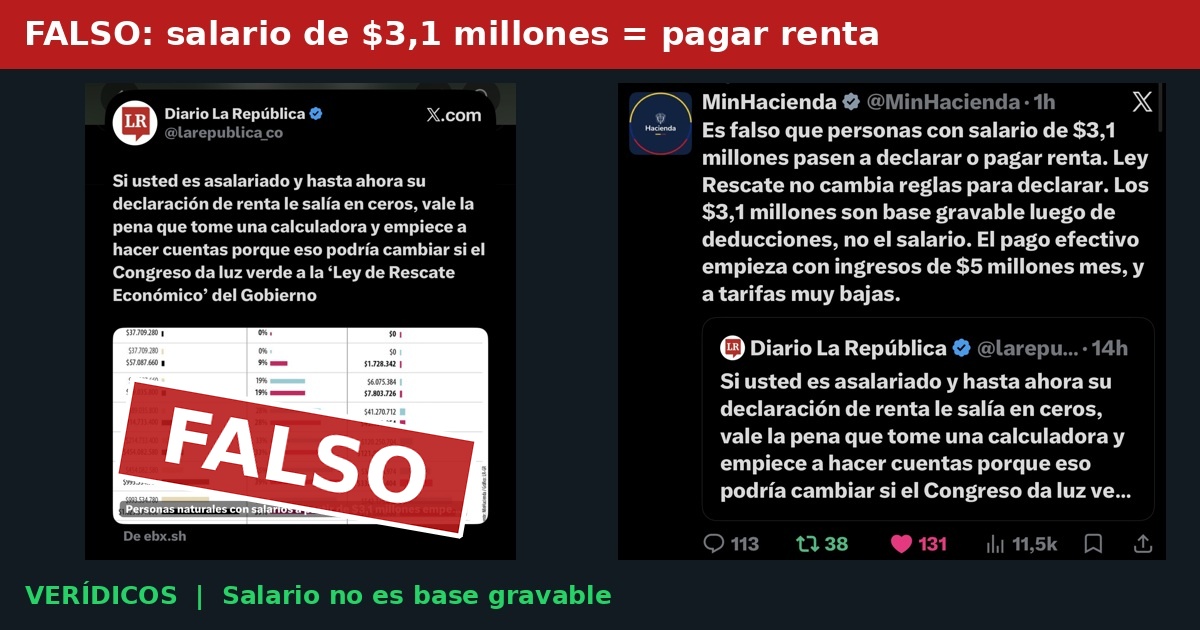
Veracidad de la información
Falso
Autenticidad del contenido
No aplica
Evaluada de forma independiente a la veracidad.
01
La afirmación
“La Ley de Rescate Económico haría que personas con salarios desde $3,1 millones mensuales empezaran a declarar o pagar renta.”
02
El veredicto
Falso. La publicación confunde salario bruto con base gravable. Hacienda aclaró que los $3,1 millones son el valor después de deducciones, no el sueldo. La versión actual del artículo también lo distingue y señala que el proyecto no modifica los requisitos para declarar.
03
Qué encontramos
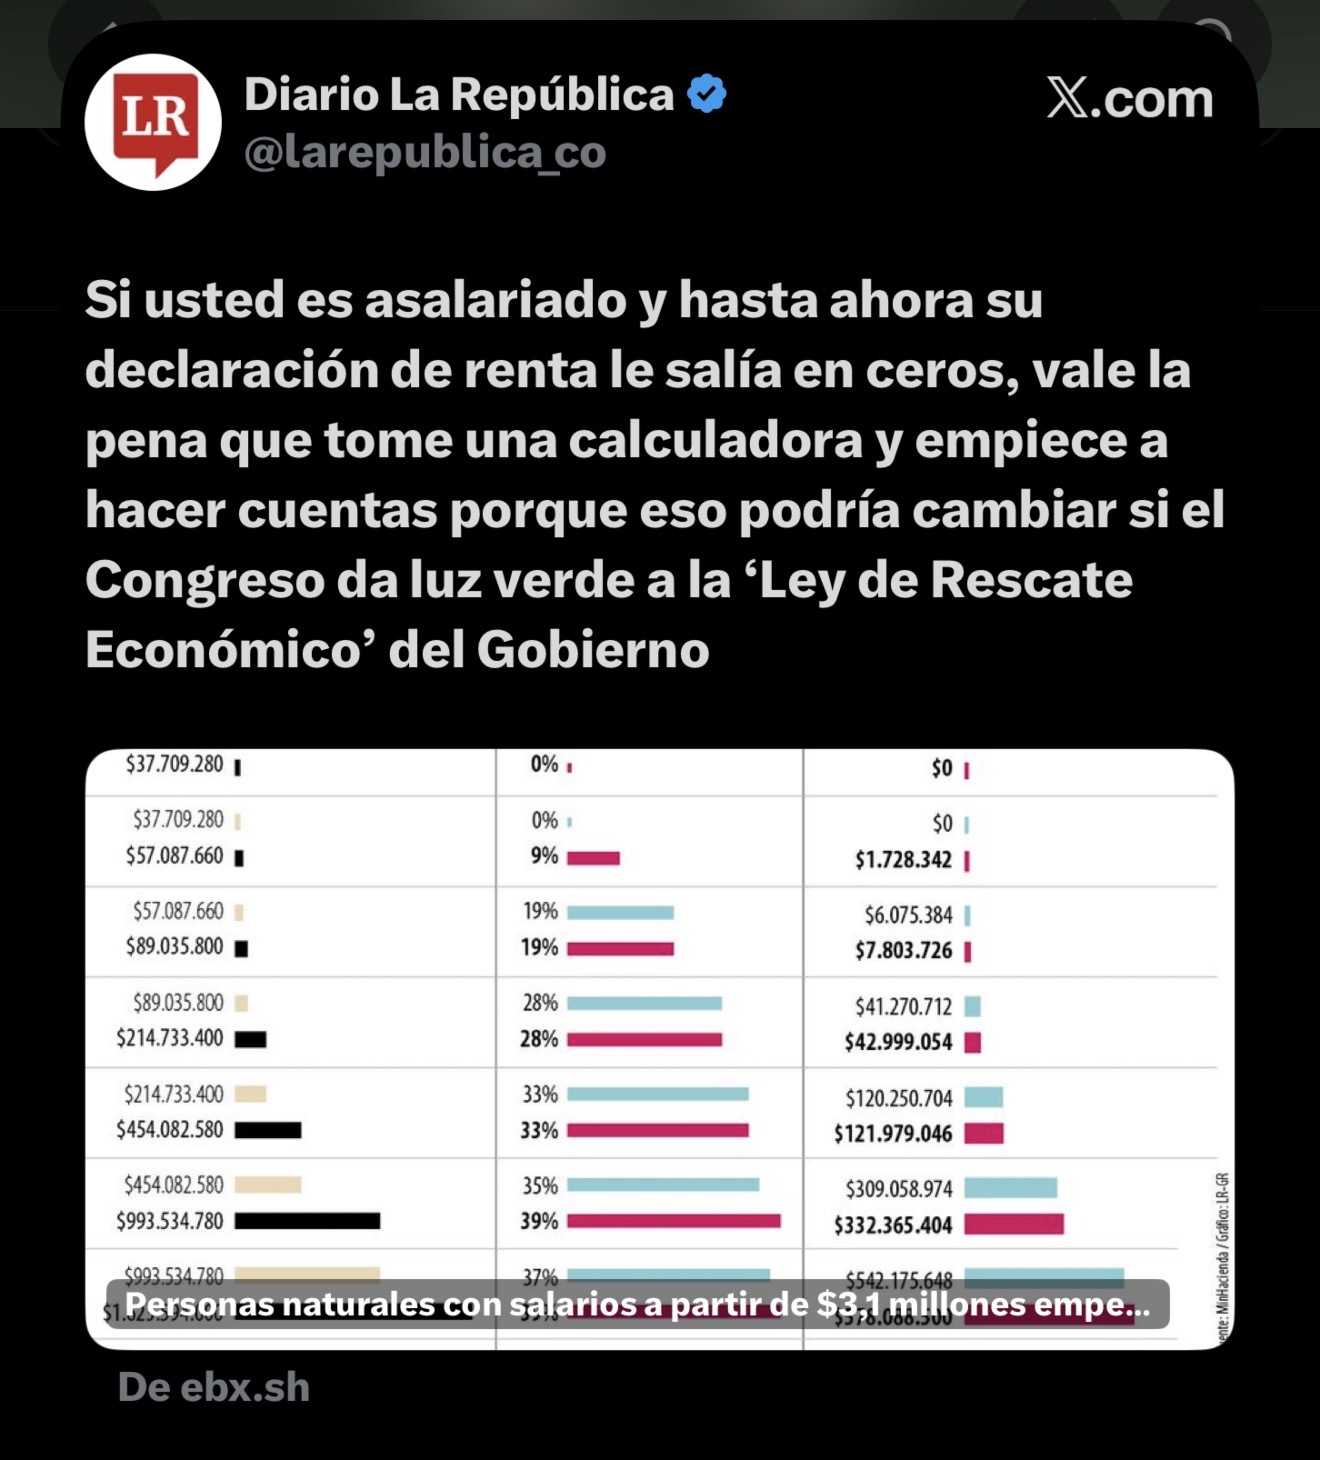
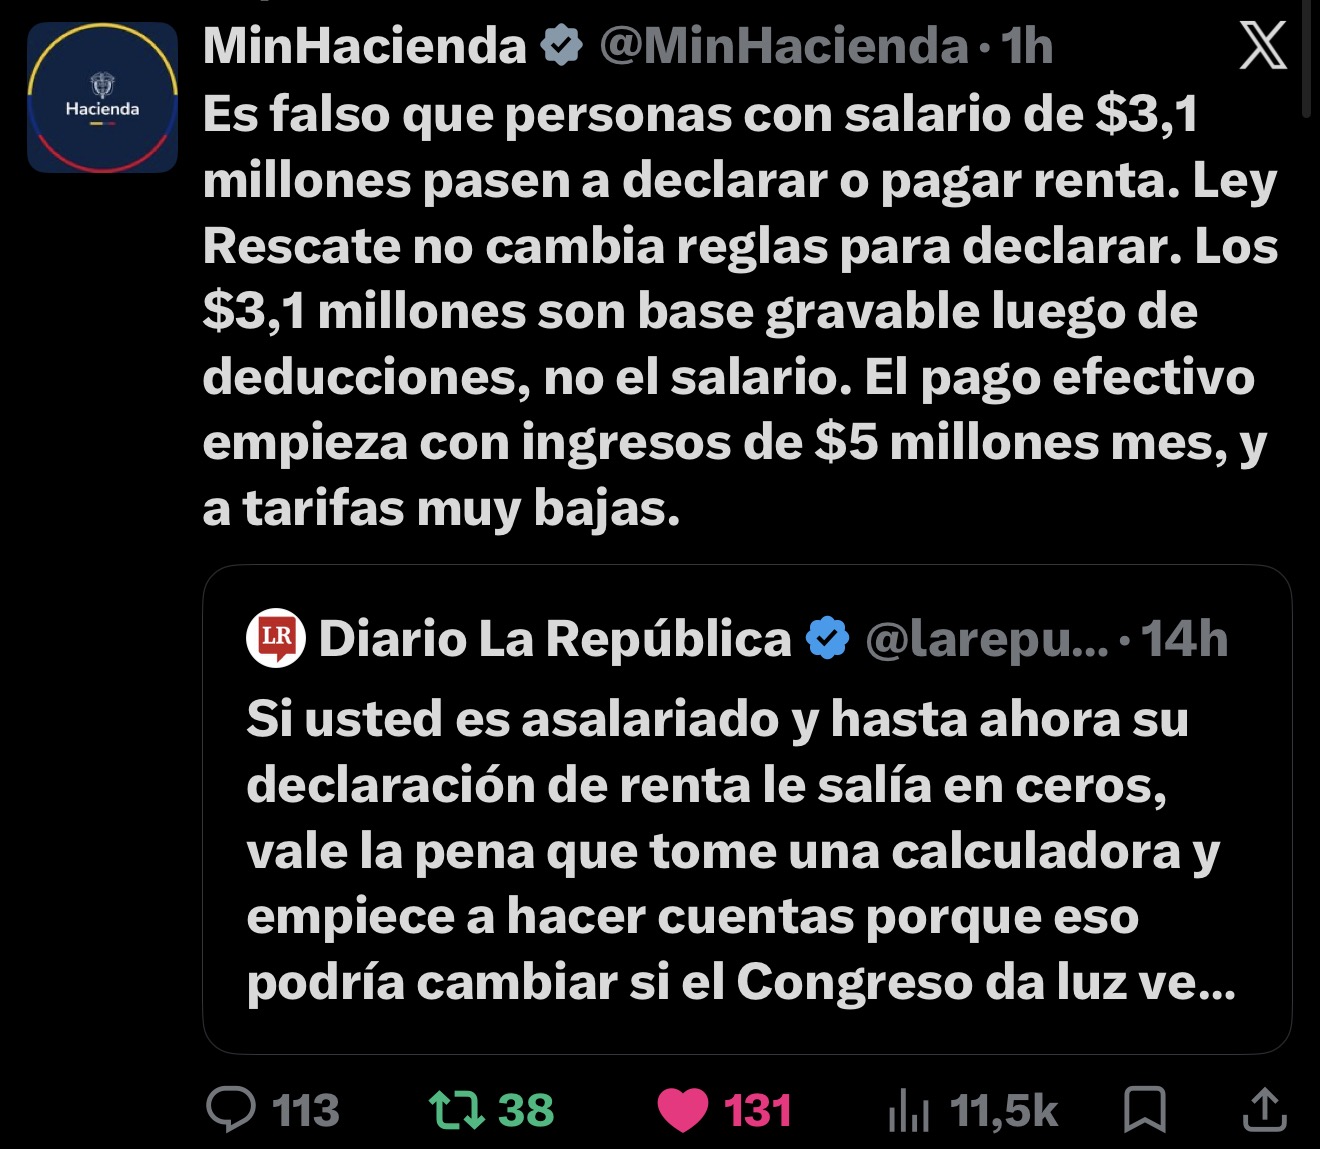
1. La captura de La República conserva un mensaje condicional: la declaración podría cambiar si el Congreso aprueba el proyecto. La vista previa del enlace dice «Personas naturales con salarios a partir de $3,1 millones empe…». El FALSO se refiere a presentar esa cifra como un umbral salarial que por sí solo obligaría a declarar o pagar; no a todo el texto del trino. 2. En la captura aportada, MinHacienda afirma: «Es falso que personas con salario de $3,1 millones pasen a declarar o pagar renta». Explica que los $3,1 millones son base gravable después de deducciones, no salario, y que el proyecto no cambia las reglas para declarar. El pronunciamiento institucional se documenta mediante la captura y no sustituye un cálculo tributario individual. 3. La página consultada de La República muestra ahora el título «Personas naturales con ingresos a partir de $5 millones empezarían a declarar renta». Su cuerpo aclara: «la base gravable no es lo mismo que el salario». Es el valor después de restar de los ingresos los conceptos permitidos por la normativa. Es observable la diferencia entre la vista previa capturada y el título actual; no contamos con registro del momento exacto ni del motivo del cambio. 4. El artículo explica una reducción propuesta del tramo de base gravable con tarifa de 0%, de 1.090 a 720 UVT anuales. Con la UVT de 2026 empleada por el medio ($52.374), 720 UVT equivalen a $37.709.280 al año, unos $3,14 millones mensuales de BASE GRAVABLE. No son $3,1 millones de salario bruto. La tarifa marginal propuesta de 9% se aplicaría a la parte que exceda 720 UVT, no a todo el sueldo. 5. La versión actual cita al tributarista Héctor Ramírez: el proyecto no modifica los requisitos que obligan a presentar declaración de renta. Declarar y pagar no son lo mismo. Una persona puede declarar sin impuesto a cargo y la obligación no depende únicamente del salario. 6. Hacienda menciona ingresos de $5 millones mensuales para el inicio del pago efectivo. Se registra como explicación general del Ministerio, no como garantía universal: el resultado depende de la situación del contribuyente y las deducciones aplicables. Conclusión: es falsa la equivalencia «salario de $3,1 millones = nueva obligación de declarar o pagar renta». No significa que la reforma no aumentaría impuestos a nadie: la noticia describe cambios a tarifas, rentas exentas y deducciones.
04
Contexto
Se revisa una propuesta legislativa, no una norma que esta nota certifique como vigente. La advertencia de que algunos contribuyentes podrían pagar más si se aprueba no queda desmentida por la diferencia entre salario y base gravable. No se atribuye intención de engañar al medio. El enlace de Miguel Gómez aportado por el usuario no se usa como soporte: no se obtuvo una captura ni se pudo verificar su contenido.
05
Evidencia
captura
Publicación original de La República
Captura íntegra aportada por el usuario. FALSO limitado a confundir salario con base gravable.
captura
Respuesta del Ministerio de Hacienda
Captura íntegra: distingue base gravable de salario y declaración de pago efectivo.
documento
Lo que dice ahora la noticia
La página muestra un título con $5 millones y explica que base gravable no equivale a salario. No se conoce el momento exacto del cambio.
06
Fuentes
MinHacienda: desmentido documentado en captura aportada
“Los $3,1 millones son base gravable luego de deducciones, no salario. Captura completa en Evidencia.”
La República: versión actual del artículo
“Aclara que base gravable no es salario y cita que el proyecto no modifica los requisitos para presentar declaración.”
La República: afirmación revisada, captura de X
“La vista previa capturada presenta $3,1 millones como salario; el cuerpo del trino es condicional.”
Contrastado con Google Fact Check
Buscamos si otros verificadores ya revisaron esta afirmación con Google Fact Check Tools. Esta verificación también se publica en formato ClaimReview para aparecer en Google Fact Check.
Ver en Google Fact Check ExplorerUso de herramientas de Google. No implica respaldo ni alianza con Google.
07
Autenticidad del archivo
Esta verificación no involucra análisis de archivos multimedia.
08
Cronología
09
Actualizaciones
Última actualización: 1 de nov de 2026, 12:34 p. m.. Sin correcciones registradas.
10
Metodología utilizada
Contraste de las dos capturas aportadas por el usuario con la versión accesible de La República, consultada el 1 de noviembre de 2026. Se diferenciaron salario bruto, base gravable anual, equivalentes mensuales, declaración e impuesto a cargo. No se obtuvo el articulado completo ni se realizó una simulación tributaria individual. El alcance FALSO solicitado por el usuario se limita a la equivalencia documentada entre salario y base gravable.
Cómo verificamos →Compartir
Verificaciones relacionadas
VERDADERO: el presidente Abelardo De La Espriella ordenó no subir el precio de la gasolina en octubre
Es verdadero. El 1 de octubre de 2026 el presidente citó a la ministra de Minas y Energía, María Nohemí Arboleda, y le pidió quitar el aumento de $46 por galón que había entrado en vigor ese mismo día. Aclaración: el alza ya regía cuando dio la orden, y hasta esta hora el Gobierno no ha dicho desde cuándo se aplica.

FALSO que De la Espriella vaya a congelar el salario mínimo por cuatro años: la supuesta noticia de El Tiempo es un montaje
Es un montaje. El Tiempo no publicó esa noticia, el presidente no hizo ese anuncio y la ley no permite desmejorar el salario mínimo.
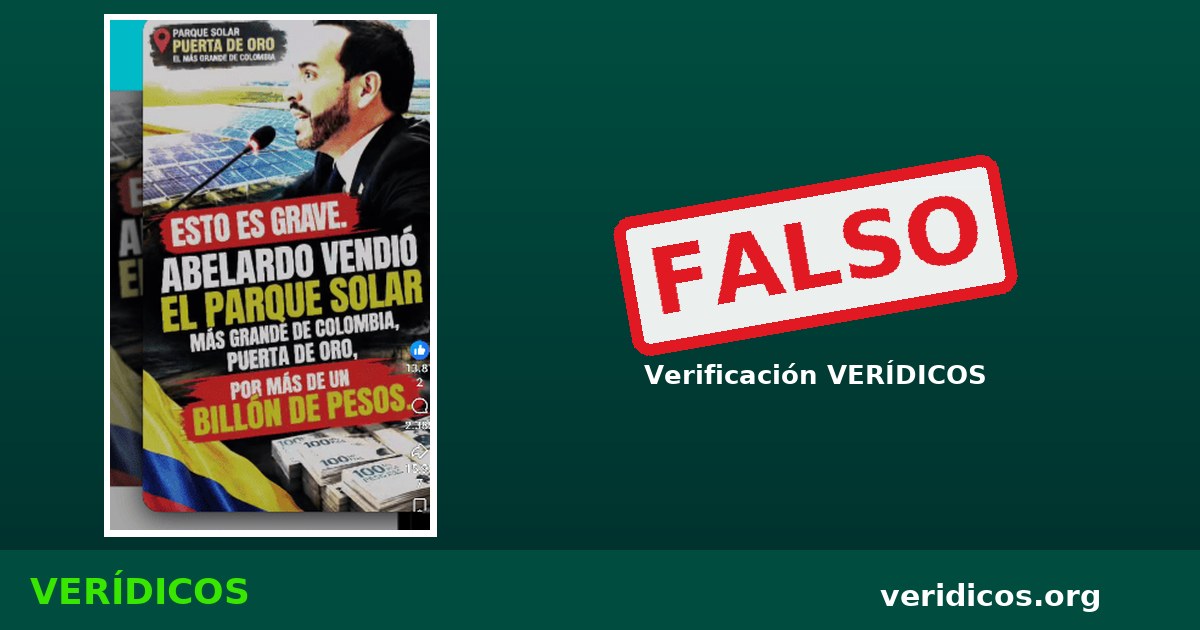
FALSO que el Gobierno De la Espriella haya vendido el parque solar Puerta de Oro y que eso suba las tarifas de luz
El parque no era del Estado. Lo vendieron sus dueños privados, Patria Investments y Ashmore, a ISAGEN. Esa venta no cambia la fórmula de la tarifa de energía.